Violences du 17 octobre à Paris : une habitante raconte l’intrusion dans son immeuble et explique comment être indemnisé
Véhicule dégradé ou incendié
La couverture dépend de la formule d’assurance auto. Un véhicule brûlé est indemnisé si le contrat inclut la garantie incendie. Un véhicule dégradé sans incendie est indemnisé si le contrat comprend la garantie « dommages tous accidents ». Avec une simple assurance au tiers, aucune indemnisation n’est possible. Ce point mérite d’être gardé en tête au moment de comparer les offres d’assurance auto.
Commerçants et professionnels : pertes d’exploitation et locaux
Pour les professionnels, les enjeux financiers sont plus élevés. Seule une garantie « pertes d’exploitation », facultative et loin d’être systématique chez les petits commerçants, couvre la perte de marge brute liée à l’interruption d’activité. Certains contrats prévoient aussi une garantie « pertes d’exploitation sans dommages », qui peut jouer sans dommage matériel direct, dans les cas expressément prévus au contrat.
Côté accompagnement, la Ville de Paris a ouvert une cellule d’urgence pour les commerçants, et la CCI de Paris a mis en place une cellule d’aide administrative doublée d’une cellule psychologique.
La relation entre locataire commerçant et propriétaire des murs relève d’abord du bail et de l’état des lieux. Un avocat spécialisé en droit immobilier ou en droit des assurances peut aider à clarifier les responsabilités en cas de désaccord.
Santé, blessures et prévoyance : un volet souvent oublié
Les violences urbaines peuvent aussi laisser des séquelles physiques. Les personnes victimes d’une blessure corporelle peuvent être couvertes si elles ont souscrit une assurance accidents de la vie, un contrat individuel accidents ou une assurance vie comportant une garantie complémentaire incapacité ou invalidité. Votre mutuelle santé couvre le remboursement des soins, tandis que les garanties de prévoyance traitent la perte de revenus. Vérifier ces garanties avant d’en avoir besoin fait partie d’une bonne gestion de son budget et de sa protection sociale.
Recours publics si l’assurance ne suffit pas
Si l’indemnisation de l’assureur est refusée ou insuffisante, des voies publiques existent. La victime peut saisir la Commission d’indemnisation des victimes d’infractions (CIVI). Les victimes peuvent aussi solliciter le Fonds de garantie des victimes d’actes de terrorisme et d’autres infractions (FGTI) pour une indemnisation complémentaire ou en l’absence d’assurance. En cas de refus de garantie, un juriste peut vérifier que l’assureur invoque bien une clause d’exclusion précise et conforme à la jurisprudence.
Les points de vigilance avant le prochain contrat
Ce type d’événement est l’occasion de faire le point sur ses contrats :
- Lire la section « émeutes et mouvements populaires » de l’assurance habitation, des contrats professionnels et de l’assurance auto.
- Comparer les franchises et les plafonds, pas seulement le montant de la cotisation.
- Vérifier la couverture des parties communes si vous êtes en copropriété.
- Contrôler les garanties de prévoyance (accidents, incapacité, invalidité) en complément de la mutuelle.
- Conserver un inventaire de vos biens avec photos et factures, utile en cas de sinistre.
Conclusion : entre émotion, sécurité et démarches concrètes
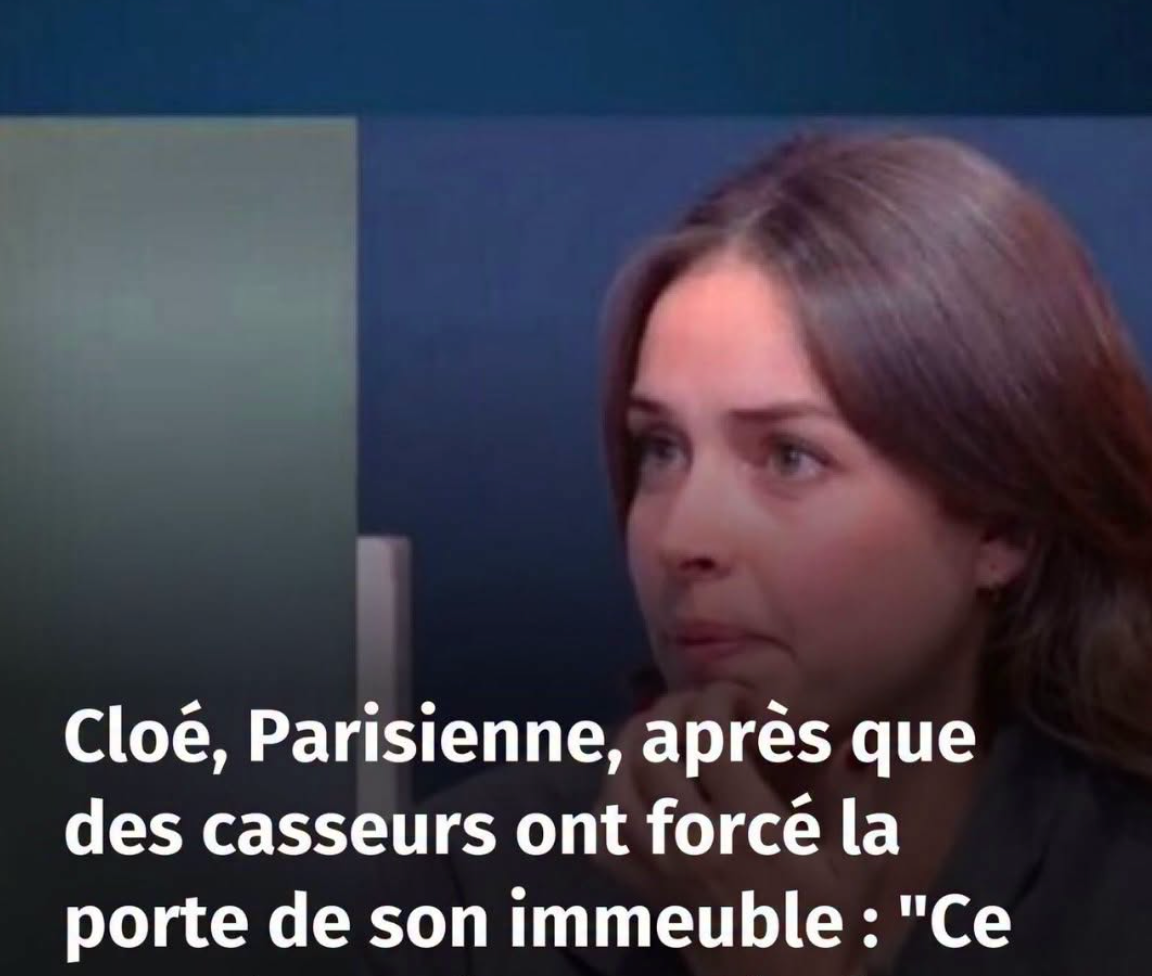
Le témoignage de Cloé montre ce que ces violences signifient pour des habitants ordinaires : une peur réelle, un hall à remettre en état, et le sentiment que la frontière entre l’espace public et le chez-soi a été franchie. Les autorités promettent des sanctions et un renforcement de la sécurité, et le débat sur le couvre-feu rappelle qu’il faut protéger sans pénaliser ceux qui n’ont rien fait.
Pour les victimes, l’essentiel est d’agir vite : documenter, déposer plainte, déclarer le sinistre, puis mobiliser assurance habitation, garanties complémentaires et, si besoin, recours publics. Si votre situation est complexe, un conseiller en assurance, un syndic ou un avocat peut vous orienter. Ce contenu est informatif et ne remplace pas l’avis d’un professionnel.