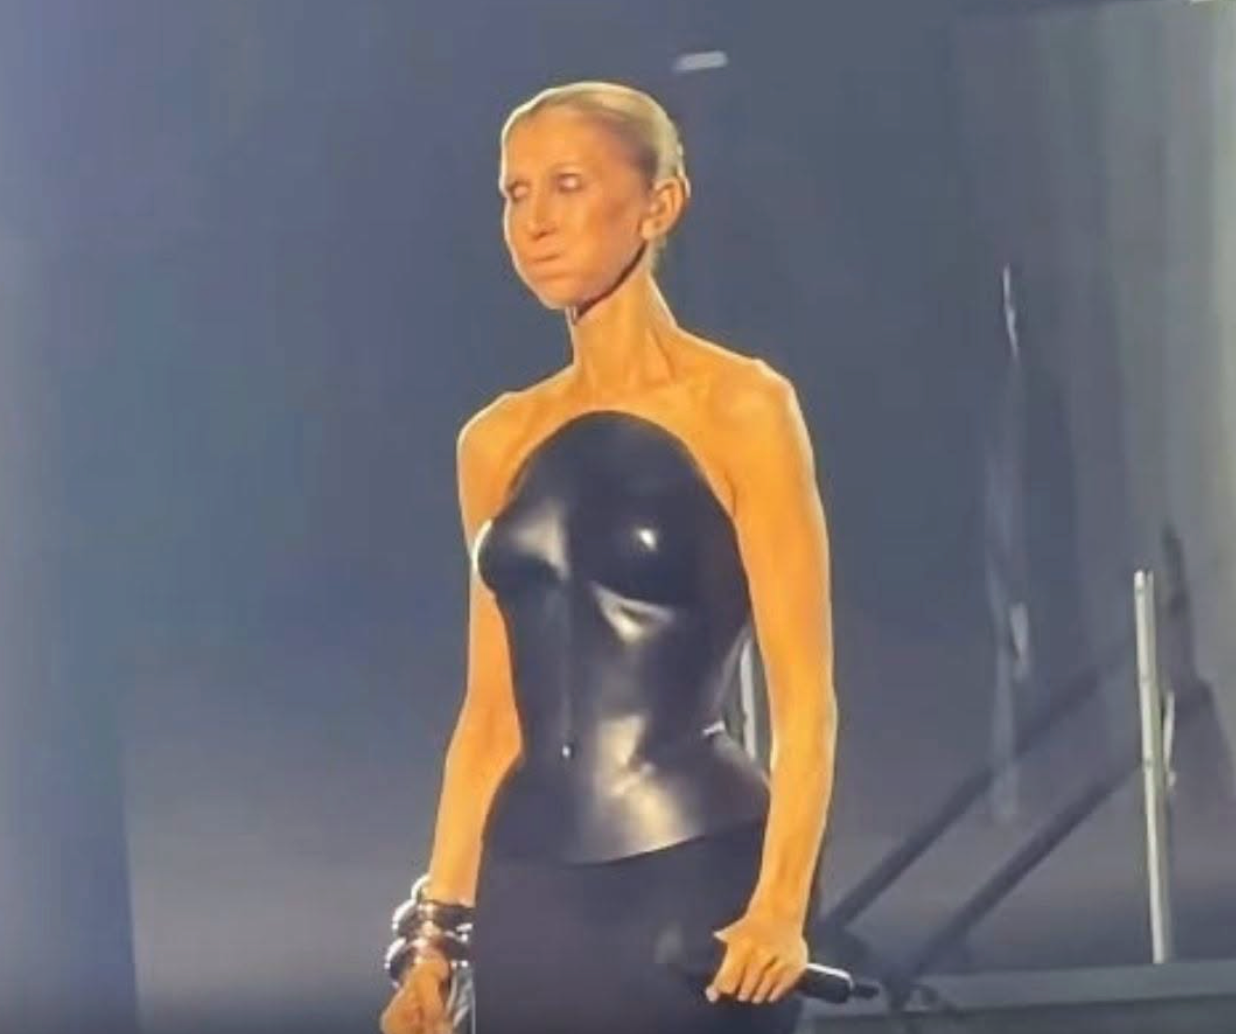
Le retour de Céline Dion sur scène après plus de six ans d’absence a ému bien au-delà du cercle de ses admirateurs. Derrière l’événement musical se cache une histoire beaucoup plus universelle : celle d’une maladie rare, invalidante, qui a forcé une artiste au sommet de sa carrière à tout arrêter du jour au lendemain. Le syndrome de la personne raide, dont elle a révélé être atteinte en décembre 2022, pose des questions qui concernent chacun d’entre nous : comment se soigne une maladie neurologique chronique, quel est son coût réel pour un patient, et comment un indépendant, un artiste ou un professionnel en libéral peut-il se protéger financièrement face à un arrêt de travail brutal et prolongé ?
Une maladie rare qui interroge notre rapport à la santé et à la prévoyance
Le syndrome de la personne raide, ou “stiff person syndrome”, est une pathologie auto-immune rare qui touche le système nerveux central. Elle provoque des raideurs musculaires progressives et des spasmes parfois violents et imprévisibles, capables de survenir sans signe avant-coureur. À ce jour, aucun traitement ne permet d’en guérir : la prise en charge vise surtout à limiter la fréquence et l’intensité des crises, via des médicaments agissant sur le système nerveux, des immunothérapies coûteuses et un accompagnement en rééducation fonctionnelle sur le long terme.
Ce type de diagnostic illustre une réalité que beaucoup de foyers découvrent trop tard : la survenue d’une maladie chronique ou rare peut représenter un choc financier presque aussi violent que le choc médical lui-même. Entre les consultations spécialisées, les traitements non intégralement remboursés par l’Assurance Maladie, les séances de kinésithérapie répétées et l’éventuel recours à des soins paramédicaux complémentaires, le reste à charge peut rapidement grimper. C’est précisément le rôle d’une bonne mutuelle santé que d’absorber ce différentiel, en particulier sur les postes les moins bien couverts par la Sécurité sociale : médecines douces, dépassements d’honoraires en neurologie, ou encore dispositifs médicaux spécifiques.
Mais l’enjeu ne s’arrête pas au remboursement des soins. Quand une pathologie invalidante empêche d’exercer son métier pendant plusieurs années, comme cela a été le cas pour la chanteuse contrainte d’annuler l’intégralité de sa tournée mondiale, la question du revenu devient centrale. Pour un salarié, les indemnités journalières et une éventuelle prévoyance d’entreprise peuvent amortir le choc. Pour un indépendant, un artiste-interprète, un intermittent du spectacle ou un chef d’entreprise, l’absence de filet de sécurité automatique rend une assurance invalidité ou un contrat de prévoyance individuelle quasiment indispensable. Ces contrats, souvent négligés tant que la santé va bien, permettent de percevoir un revenu de remplacement en cas d’incapacité de travail, et parfois une rente en cas d’invalidité permanente.
Dans le secteur du spectacle vivant, certains professionnels vont plus loin en souscrivant une assurance perte d’exploitation ou une garantie “annulation d’événement”, qui couvre les pertes financières liées à l’annulation d’une tournée ou d’un concert pour raison médicale. Ce type de couverture, courant dans l’industrie musicale internationale, permet de limiter l’impact économique d’un arrêt brutal d’activité, aussi bien pour l’artiste que pour les producteurs, les salles et l’ensemble de la chaîne d’emplois qui gravite autour d’une tournée.
Cliquer sur lire la suite