« Plus de 500 femmes sur liste d’attente » : à 70 ans, elle crée un village de tiny houses réservé aux femmes seules pour 390 euros par mois
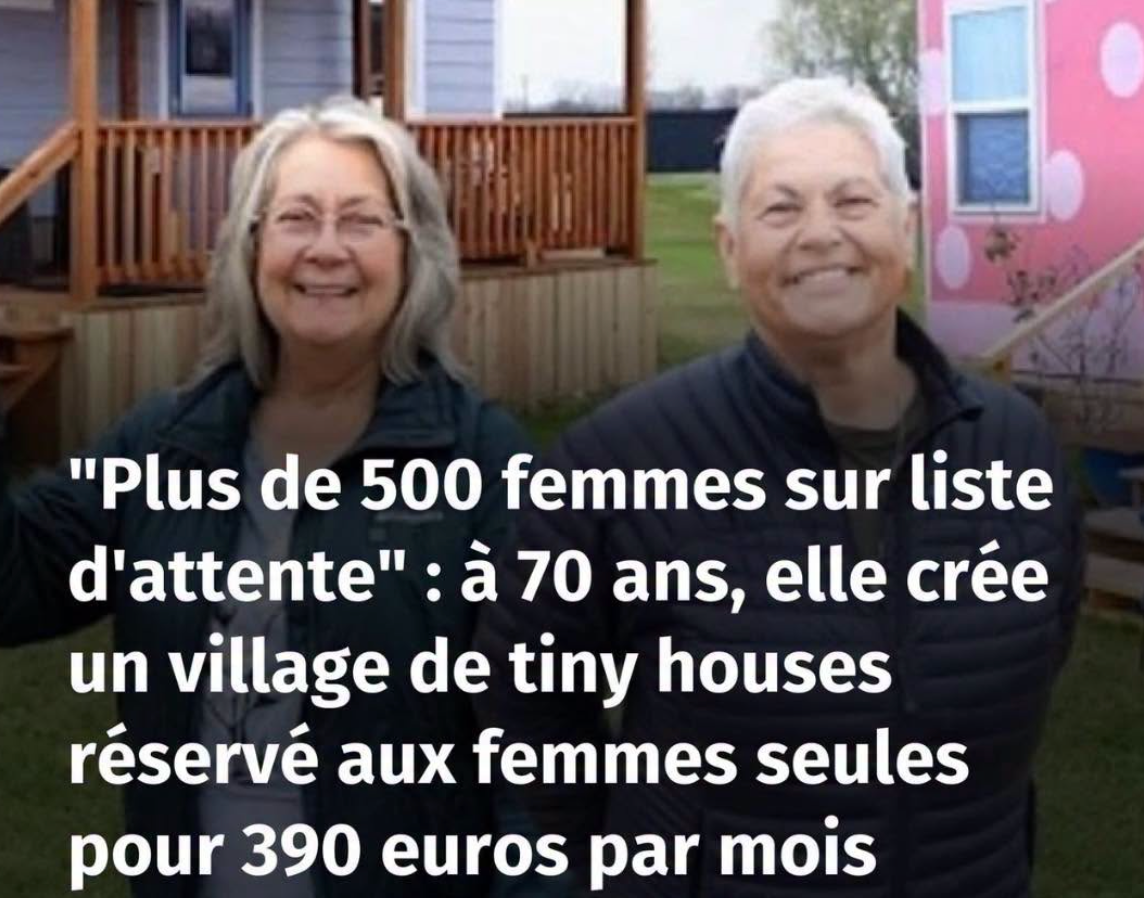
4/5 Pourquoi autant de femmes veulent y vivre ?
C’est probablement la partie la plus surprenante de cette histoire.
Le concept a attiré des centaines de candidates, alors que le village ne dispose que de quatorze emplacements.
Pourquoi un tel intérêt ?
Parce que la question dépasse largement celle du prix du logement.
À la retraite, les dépenses liées au logement, à la santé, à l’alimentation, aux assurances et aux services du quotidien peuvent rapidement représenter une part importante du revenu mensuel.
Pour une personne vivant seule, le problème peut devenir encore plus important.
Une maison traditionnelle signifie souvent un crédit immobilier à rembourser, des taxes, de l’entretien, des réparations et des charges diverses. Une structure spécialisée peut, elle aussi, représenter une dépense considérable.
The Bird’s Nest propose une troisième voie : réduire les coûts fixes tout en conservant un environnement social.
Mais toutes les candidates ne sont pas automatiquement acceptées.
La sélection privilégie notamment la capacité à vivre en communauté et à rester autonome.
Les candidates doivent rencontrer les autres résidentes et comprendre le fonctionnement collectif du lieu.
Car vivre dans un petit village de femmes signifie également accepter certaines responsabilités : respecter les autres, participer à la vie commune et conserver une certaine indépendance.
Le véritable produit proposé n’est donc pas seulement un terrain peu coûteux.
C’est aussi une forme de sécurité sociale informelle : savoir qu’une personne se trouve à proximité en cas de problème, partager certains moments et éviter l’isolement.
5/5 Un modèle qui fait réfléchir sur la retraite en France
L’idée n’est pas totalement étrangère à la France.
Le concept d’habitat partagé ou d’habitat participatif destiné aux seniors existe déjà sous différentes formes. L’exemple de la Maison des Babayagas, à Montreuil, a notamment montré qu’un groupe de femmes pouvait réfléchir à une autre manière de vieillir ensemble, en privilégiant l’autonomie et l’entraide plutôt qu’une dépendance systématique aux structures traditionnelles.
Mais transposer exactement le modèle texan en France n’est pas aussi simple.
La réglementation concernant les terrains, les habitations légères, l’urbanisme et les installations collectives doit être prise en compte. Selon le projet et la commune, des démarches administratives peuvent être nécessaires.
Cela signifie qu’une personne souhaitant créer une communauté similaire doit commencer par étudier plusieurs éléments : prix du terrain, fiscalité, assurance habitation, coût des raccordements, charges mensuelles, financement du projet et réglementation locale.
Il faut également calculer le coût total sur plusieurs années plutôt que de regarder uniquement le loyer mensuel.
C’est une règle essentielle lorsqu’on réfléchit à un investissement immobilier ou à une stratégie de retraite : un prix mensuel faible ne signifie pas forcément un coût global faible.
Il faut prendre en compte le capital initial, l’entretien, les taxes, les assurances et les éventuels travaux.
Et si la vraie question était : comment voulons-nous vieillir ?
L’histoire de The Bird’s Nest dépasse finalement la simple anecdote immobilière.
Elle met en lumière une préoccupation qui devient de plus en plus importante : préparer financièrement sa retraite tout en préservant sa qualité de vie.
Pendant des décennies, devenir propriétaire de sa maison a été considéré comme l’un des piliers de la sécurité financière. Mais face à l’évolution du coût de l’immobilier, à l’allongement de l’espérance de vie et aux nouvelles attentes des seniors, d’autres modèles commencent à apparaître.
Habitat partagé, colocation entre seniors, résidence participative, tiny houses ou communautés intergénérationnelles : les solutions sont nombreuses.
Aucune n’est universelle.
Certaines personnes privilégieront la tranquillité d’une maison individuelle. D’autres préféreront la sécurité d’une résidence spécialisée. Et pour certaines retraitées, la meilleure solution pourrait simplement être de vivre entourées de personnes qui partagent les mêmes valeurs.
Le plus intéressant dans l’histoire de Robyn n’est donc peut-être pas le montant de 450 dollars par mois.
C’est l’idée qu’une décision prise à 70 ans, avec une réflexion sur le patrimoine, le budget et l’avenir, puisse devenir une nouvelle façon d’imaginer la retraite.
Parce que préparer sa retraite ne consiste pas uniquement à accumuler de l’argent.
Il s’agit aussi de réfléchir à où l’on veut vivre, avec qui, combien on veut dépenser chaque mois et quel niveau d’autonomie on souhaite conserver.
Et parfois, la meilleure stratégie financière n’est pas de chercher à posséder toujours davantage.
C’est de construire un mode de vie qui permet de dépenser moins, de rester libre et de ne jamais avoir à affronter seul les années qui viennent.